顯示具有 首頁 標籤的文章。 顯示所有文章

2016年9月1日

今年我所犯的投資失誤

在投資的路上,我犯了許多錯。犯錯並不可怕,怕的是知錯不改,甚至是不知道錯在哪裡。所謂知錯能改,善莫大焉。
今年我所犯最大兩個投資失誤是:賣出巴拿馬航空(Copa, CPA)和IBM 的股票。但這兩項不算「犯錯」,精確來講算是「失誤」。
我在去年底買進巴拿馬航空(CPA)的股票。買進的緣由是讀到一篇文章《一支最不起眼的美股值得你現在就買進》,這篇文章作者Alex Pape將巴拿馬航空(CPA)的經營利基,還有股價低估情況,解析地非常詳細。但是,僅憑一篇文章就決定買進,太魯莽!於是,我找了巴拿馬航空(CPA)的財報,再與國內同產業的華航(2610)、長榮航(2618)兩家航空公司的財報作比較。不比不知道,ㄧ比才發現:巴拿馬航空(CPA)的財報非常亮麗!印證了Alex Pape文章關於巴拿馬航空(CPA)特許經營利基的論述。
然而,除了利基外,巴拿馬航空(CPA)過去的亮眼獲利,根源於中南美洲的崛起。尤其是金磚四國之一巴西經濟的發展,產油國委瑞內拉搭上高油價的順風車。但是,水能載舟,亦能覆舟。隨著金磚四國的經濟泡沫化、油價崩跌,巴拿馬航空(CPA)的獲利也跟著衰退,股價崩跌。我無法預測未來巴拿馬航空(CPA)的獲利是否能回到從前的高峰。但是,特許的經營利基,加上嚴重低估的股價,確定了未來反彈的契機。
抱了半年多。在英國脫歐公投後,我為了要提高現金比,應付可能國際經濟環境的突變,好危機入市,清倉了當時獲利還不錯的巴拿馬航空(CPA)股票。我的持股成本$51.8,清倉價$65.8,每股投資獲利$14,27.0%的投資報酬率。可是,今年八月中旬,巴拿馬航空(CPA)的股價竟衝高到$85.3。各位知道,我錯失了每股$19.5、29.6%的投資獲利。印證了巴菲特的話:「股市有如資金重分配的中心,金錢由好動人的手中轉移到有耐心人的手中。」
相同的失誤也發生在IBM 的投資上。
IBM 之前是我第二重倉的股票。買進的緣由:巴菲特買了,並且成了波克夏四大持股之一。但會重倉,除了有好好讀過它的財報外,也是因為IBM 兩年來股價一路溜滑梯,我就一路加碼下去。
英國脫歐公投前,我清倉了IBM ,理由一樣是為了要提高現金比,好危機入市撿便宜,因為我當時持股比太高、現金比太低。也讓我撿到了便宜,稍微高價清倉了IBM ,又逢低再買回了部分IBM 的股票。這似乎是OK 的。但是,IBM 一路反彈上來。相對之前的重倉,現在持有IBM 股票的倉位相對低很多。
失誤在哪裡?在於持有IBM 的期間,我做了很多關於它的研究,好確定這一檔的投資對不對?我的研究告訴我:IBM 是個非常好的公司(我的部落格和粉絲專頁也有不少關於它的論述),而且價值被嚴重低估,相當值得重倉長抱。但現在對這檔好公司的持股倉位相對太低了。
孟格說:「我們傾向把大量金錢投放在不用額外再做決策的地方。如果你因為一件東西的價格被低估而購買了,那麼當它漲到你預期的水準時,就必須考慮賣掉。這很難。但是如果能購買幾家卓越的公司,就可以安心坐下來了啦。那是很好的事。」
這就是今年目前為止,我所犯的兩大投資失誤。分享給投資朋友參考惕勵。


2016年8月25日

若川普當選的投資策略

今年年底可預期的最大利空,就是川普當選美國總統。鉅亨網的報導《當心 川普仍有可能贏得總統大選》提醒了我們這項股市危機的存在。目前的民調雖然ㄧ直都是民主黨的希拉蕊領先,但是,民調參考就好,不能盡信。正如英國脫歐公投民調始終無法反應最後結果。
如果川普當選了美國總統,我們的股票該如何處理,是抱是賣?
我想,前文《「英國脫歐」投資策略》的觀點仍可繼續參考用:「面對這樣五五波、機率各50%的未來事件,我們該如何布局投資呢?我認為,滿倉可能面對股市崩跌危機,空手也可能錯失大漲良機;保留6成倉位、4成購買力,或許是不錯的選擇。」
美國總統大選前,若持股倉位高,盡可能保留部分購買力,可賣出部分平庸公司或股價比較沒有低估的股票;若現金部位較大,保持原狀。希拉蕊當選,抱股歡樂,現金則等待下次機會入市。川普當選,股價必崩跌,快速加碼,因為情緒很快就會宣洩完畢。但是,不要買滿。因為,川普當美國總統,肯定還會發生一些不可思議的事件,還會有危機入市的機會。
川普當選美國總統會不會是世界末日、第三次世界大戰、二度冷戰或經濟大蕭條的再度來臨?巴菲特在今年波克夏股東大會中說:無論誰當選美國總統,美國經濟依然會繼續成長,沒有任何總統當選人能改變這樣的趨勢。
巴菲特一貫樂觀的言論,呼應了他之前寫給股東信中的觀點:美國最好的日子就在前方(America's best day lies ahead.)。
所以,我認為這樣利空的事件正是危機入市良機。不用怕美國的未來經濟將大蕭條,也不用怕股市將直直落或持續低迷。只要選對好公司,只要買到好價格,投資自會享受到高報酬。
好公司的股票不會天天上漲,卻能夠天天為我們股東賺進錢來。這樣的好公司就是危機入市的好標的,就是能與我們共創價值的好夥伴!

2016年8月16日

熊市希望中跌,牛市憂慮中升

之前的文章《牛市憂慮中升,熊市希望中跌》,但這ㄧ篇,我把前後換過來講。
鉅亨網【呂忠達專欄】《八年央行極端寬鬆政策走到盡頭?!》提到目前全球總體經濟的隱憂:「各國中央銀行的寬鬆政策,對於刺激國內的需求,幾乎沒有效果。我們已經接近寬鬆貨幣政策的極限了。」這是即將卸任的印度央行總裁拉詹說得話。
金融海嘯後,從美國央行(Fed)開始的寬鬆貨幣政策,到各國央行的東施效顰。尤其我們所熟知的,日本央行配合安倍晉三首相的救經濟「三箭」政策;歐洲央行救歐債的寬鬆貨幣政策,甚至上直昇機直接撒錢;英國脫歐公投後,也降息兼寬鬆貨幣政策,市場估計未來英鎊也將跌到與歐元平價的情況;更不用說中國大陸也ㄧ樣寬鬆救股市、救房市、救經濟成長率;台灣央行降息救經濟成長率
全球主要央行使盡全力寬鬆貨幣政策救經濟,經濟能否救回金融海嘯前的高峰,我們不知道也無從期待。但是,過度的寬鬆貨幣政策是否會讓現代貨幣--也就是「紙鈔」--變得ㄧ文不值,很讓人憂慮!我們不能「坐以待斃」。怎麼辦?方法就是去擁抱有價值的資產,甚至能夠不斷增加價值的資產。
在這,我要引用流浪教師華倫存股周文偉老師書中的話:「沒有天天上漲的股票,卻有天天賺錢的公司。」股票是有價證券,更明確的說是擁有一家公司部分的股權。若這家公司的產品或服務能被消費者天天消費,它就能天天賺錢,它的股東也能享受因它的獲利所帶來資產價值天天的成長。
投資是與贏家共創價值!投資股票,要與最卓越的公司ㄧ同創造內在價值的成長。
正如之前文章《現代貨幣政策下,贏家的理財投資》所提:「我們無法打破現代貨幣政策,無法逃離現代貨幣政策,但是,我們可以跳脫現代貨幣政策的奴役,只要學會贏家的理財投資觀。」
牛市總是在重重憂慮中走高,熊市則是在陣陣希望中下跌。雖然,最近美股、台股都屢創新高。但是,只要市場沒有走向極度樂觀與狂歡--如同2008金融海嘯前的狂飆、去年夏天陸股的狂歡,牛市總是會在重重憂慮中步步走高。只有在眾人都沉醉於股市的狂漲時,就要警覺熊市的來臨。

2016年8月6日

2016Q2 起買進波克夏B股合理價格

波克夏官網美中時間2016年8月5日公布第二季季報(台北時間8月6日)。我們的粉絲專頁和部落格馬上更新波克夏B股的合理買進價格。
以昨日8/5收盤價 BRK.B=145.65來計算,PBR=1.37。再次強調,這是過去本淨比。因為,相對季報顯示的6/30,波克夏帳面價值肯定又增長了。
波克夏股價近兩年來雖然都在盤整,但為我們巴菲特主義價值投資人來說反而是好事。短空長多,現在的盤整讓我們多買一點,為將來的大漲獲利鋪路。

2016年7月6日

基督徒的理財觀

耶穌說:「你們貧窮的人是有福的,因為天主的國是你們的。」(路5:17) 又說:「神貧的人是有福的」(瑪5:3) 面對救世主耶穌這樣「神貧」的要求,基督徒該有怎麼樣的理財觀呢?聖施禮華說:「真正的神貧,並不在於匱乏,而在於不眷戀,自願地放棄對事物的主權。因此,有些窮人實際上很富有。有些富人實際上很窮困。」(道路632) 所以,真正的神貧在於「不眷戀」!不眷戀世物與財富。
不眷戀的神貧精神如何應用在我們的職業、收支、工作、退休、理財與投資呢?《富爸爸,窮爸爸》一書寫到:「富人買進資產,窮人只有支出,中產階級買他們以為是資產的負債。」我在《買進巴菲特,穩賺18%》書中解釋到:所謂的「窮人」,不是因為收入低,最主要的是「入不敷出」!貧窮往往不是實際的收支問題,而是觀念、價值觀形成的理財問題。貧窮往往也來自於內心貪婪無度、欲深溪豁,想要占有一切不屬於自己的事物,眷戀貪財,不可自拔。正如我在書中所提倡的:我們不需要成為超級大富翁,但絕對要有財務上的自由。我們不要被錢牽著鼻子走,不要被負債逼得失去自我。我們要能在短暫的人生中做自己想做的事,享受想做的工作,享受工作帶來的滿足與成就感,過想要的生活。這就是財務自由的富人。(書p.18~19)
不眷戀的神貧精神讓我們節制慾望、量入為出,平衡我們職業與生活上的收支。更積極的做好理財與投資,提早自職場上退休下來,一來多陪伴家人,彌補天倫之樂,二來重新出發,在自己有興趣的工作上,展開事業第二春。
基督徒的理財觀,不是不工作,畢竟「工作,是人的原始聖召,天主的祝福。誰若以為工作是一種懲罰,實在是大錯特錯。」(犁痕482)「耶穌一生三十三歲:有三十個年頭,生活與靜默、隱蔽、服從和工作之中……」(犁痕485) 工作是人的原始聖召,我們基督徒被召喚著去工作--工作是把每一件事情做好,而非單指有薪資報酬的職業。「讓我們動手工作吧,工作的又多、又好,而且不忘記祈禱是我們最好的武器!所以我永不厭倦的重申:我們應當是身在世間,心在默禱,我們是化工作為祈禱的靈魂。」(犁痕497) 化工作為祈禱,聖化自己,聖化工作,聖化他人,方是我們基督徒的聖召。
富人不為錢工作,卻讓錢為你工作。我們理財、投資需要多充實理財知識。正如我書中所寫:「你的思想是你最珍貴的資產!要磨練出投資智慧,除了多閱讀,就是靜心思考。因為閱讀與思考,正是成就巴菲特和孟格兩大投資家的方法。」(書p.229)  閱讀與思考也是一位投資家最重要的「工作」!投資家不會無所事事,也必須積極的工作--也就是大量的閱讀,包括閱讀財報、分析財報,靜心思考,獨立判斷,力行知行合一。
「似乎所有的罪都在等待無所事事的一剎那。其實無所事事本身就該算是罪了!一位為基督工作的人,不會有空閒的時刻。因為,休閒並非什麼也不做,而是做一些不必太費力的事。」(道路357) 基督徒的理財投資是善用時間,閱讀學習,思考判斷。不安逸於現在的職業收入,盲目寄望於退輔制度、勞退基金、各式年金。能夠自立自強,成就低風險、高報酬的理財投資成果。
理財與投資正如我書中所下的兩個定義,基督徒的理財應該是「謹慎、節制並且合理地分配及運用個人現在和未來所有能掌握的資源。」不讓高收入、高支出的生活模式形成「由儉入奢易,由奢返儉難」的財務狀況。也不使用債務去買進「負債」--這裡說的負債是指不會為自己賺取現金,反而會在未來持續消耗現金的東西,例如豪宅、豪車、奢侈品。基督徒的理財應該和富人想得一樣--利用債務來買進資產,讓錢為自己工作。
基督徒的投資應該是「與贏家共創價值的投資」--找到一家(或幾家)卓越企業,買進它(它們),與它(它們)一同共創價值。卓越企業能為時間所淬煉,不為時代所淘汰;所提供的產品或服務,能滿足客戶,增進人類文明的進展。反之,平庸企業、拙劣企業阻礙文明進步,無法理解客戶需求,形成投資浪費。所以,投資卓越企業正如巴菲特所言,該學會兩件事:如何評估這一家企業,以及如何看待它的市場價格。
投資成功更能行善,尤其基督徒投資家更需心懷慈悲心:「你們應當慈悲,就如你們的父那樣慈悲。」(路6:36) 慈悲是天主與人結合的道路,使人懷抱希望,感到自己永遠被愛。「再一說:小量播種的,也要小量收穫;大量播種的,也要大量收穫。每人照心中所酌量的捐助,不要心痛,也不要勉強,因為『天主愛樂捐的人』。天主能豐厚地賜與你們各種恩惠,使你們在一切事上常十分充足,能多多行各種善事。」(格後9:6~8)
所以,基督徒不是不理財、不投資。基督徒懷抱不眷戀世物的神貧精神理財投資。基督徒的理財觀是合理分配及運用個人所有能掌握的資源,並與贏家共創投資價值。基督徒心懷慈悲,理財投資的收穫勇於行善,行善使人懷抱希望,感到自己永遠被愛,走向天國的美滿旅途。

2016年7月1日

評估波克夏的內在價值

有讀者朋友分享了這一篇文章,作者Mr.America 港股那點事,文章由但斌先生轉發。但斌是中國大陸的巴菲特主義價值投資家,有「中國巴菲特」美稱。本文作者Mr.America 港股那點事文中提出了巴菲特如何為波克夏估值(為譯名統一,「伯克希爾」本文都改稱為「波克夏」)。他是用本益比(PER)來為波克夏估值:「為了保險起見,我們將PE倍數定位10,從而提高安全邊際,保證資金的安全。因此,我們可以得出波克夏目前的內在價值是每股283,000美金左右。」而且是以PER=10來估值。
但是,我書《買進巴菲特,穩賺18%》採用的是以本淨比(PBR)為波克夏估值。PBR=1.5。我的理由正如巴菲特寫給股東的信中所說的:波克夏的一些事業,其內在價值遠遠高於現有的帳面價值,但年復一年,由於相對帳面價值的溢價變動都不大。因此,為了減少主觀因素影響,評估波克夏的績效時,可使用替代性指標--帳面價值。這就是利用本淨比(PBR)的方法(書p.53)。
巴菲特在2010年度寫給股東的信上提到,波克夏擁有龐大的未實現投資損益,例如所持有的股票、債券和來自子公司未實現損益。所以他們可以給出任何想要的淨利數字,因為未實現投資損益的計價方式本身就具有相當彈性。因此,以本益比(PER)來估算波克夏內在價值不太實際(書p.55)。
這是巴菲特的觀點:該用本淨比(PBR)來評估波克夏的內在價值,不應用本益比(PER)來評估。就如文中所提的觀點:「波克夏存在被低估的可能性:1. 業務複雜,很多人無法對波克夏估值。」所以,採用最講究「誠信」、又最瞭解波克夏的巴菲特觀點比較可能趨近於事實。
當然,ㄧ事多面,本文作者採用本益比(PER)來評估波克夏,卻還是得出波克夏股價遠低估了內在價值!這和我另一量尺--本淨比(PBR)得出的結果殊途同歸。波克夏現今股價真的低估內在價值了!至於原因,很多!但是文中所提觀點滿值得玩味:「華爾街分析師很少研究波克夏也是有原因的,因為它一年到頭都沒幾筆交易,無法為經紀人帶來傭金和利潤。」這為我們波克夏投資人是好消息,因為我們可以逢低多買一點BRK.B!
BRK.B昨天2016/6/30收盤價$144.79,以2016 Q1的帳面淨值$104.91來看,PBR=1.38--這是落後本淨比。以年複成長力12%來預估現在的本淨比PBR=1.34。
http://blog.sina.cn/dpool/blog/s/blog_4a78b4ee0102wpmf.html

2016年6月26日

旅鼠般的市場,英國脫歐投資反思

2016/6/24黑色星期五,因為英國脫歐引起全球股匯市大跌。看看當天開票脫歐派已經確定獲勝時,交易員的驚慌忙碌、匯率的暴漲暴跌、全球股市的跳水反應,再再都顯示大家都沒有英國「真會」脫歐的心理準備。可是,選前的民調一直都是拉拒戰,雙方互有領先。即使公投前一週,似乎因著留歐派女議員被殺,導致留歐派民調稍稍領先,但這樣的領先幅度不大,甚至因著各種民調的盲點,讓這樣的領先沒有顯著意義。
一個人想要什麼就會關注想要的部分,最後變成只相信想要的結果。投資人最想要的是安全、穩定、可預測的投資環境、政治立場。這樣的心理正反應在公投前一週的股匯市走勢。英國留歐對全球投資人是最理想的結果,於是,稍有透露出英國可能留歐的民調新聞,股市就「欣喜」上漲,英鎊也逆轉升值。公投前一天,金融市場似乎已經非常肯定英國不會脫歐了,股市收盤漲幅不小。
未來總是不可知,沒有人能夠預測未來。公投既還沒結束,開票也還沒開始,誰能百分之百預知留歐必成?
投資最重要的是控制風險。在前一篇文章中,我就提到這次公投是五五波,脫歐和留歐的機率各是50%,不到公投結果出爐能知鹿死誰手?當時我就建議:「滿倉可能面對股市崩跌危機,空手也可能錯失大漲良機;保留6成倉位、4成購買力,或許是不錯的選擇。」隨時給自己保留「購買力」,尤其面對重大事件前給自己保留更多的「購買力」,是智慧投資的策略。如今,英國人選擇脫歐,全球股匯市動盪,但危機就是入市良機,是讓我們買便宜好股票的良辰吉時。保留的購買力就能在此發揮作用。
明天台股開盤,我想,還會再補跌週五未跌夠的部分。下午歐股、晚上美股應該還不會「馬上」止跌反彈罷!我們投資人還有機會繼續「危機入市」。
6/24週五,單單這一天,我自己的資產淨值就減少了4%。為此,我感謝天主,勉勵自己,這不是我等待「危機入市」加碼夢寐以求好股票的時候嗎?為什麼要難過呢?應是喜樂迎向機會的時候。孟格說:投資要徹底研究,「堅守原則,等待機會,奮力出擊。」感謝天主!請幫助我「掌握機會,奮力出擊」。

2016年6月17日

「英國脫歐」投資策略

英國下週6月23日即將舉行「脫離歐盟」公投,這是目前全球影響力最大的經濟事件。據報導,英國一旦脫歐,將引發全球股市下跌及匯市暴衝,英鎊及英國股市可能重挫,歐元可能貶值並且讓瑞郎猛升,影響不謂不大。因此,全球主要央行正盯緊事件、備戰中。
脫歐公投的民調數據各有勝負,我們不在英國不知道英國人真正的想法。光從新聞來看,我認為是五五波--也就是脫歐和留歐的機率各是50%。不到公投結果出爐,誰都不知鹿死誰手。對此,新聞報導,部分基金和投資銀行早已委外進行民調,希望可以早先一步知道投票結果,以做最佳投資決策。畢竟,一旦英國脫歐,難免股市大跌、匯市暴衝;反之留歐,則是利空出盡,股市可能會大漲。
面對這樣五五波、機率各50%的未來事件,我們該如何布局投資呢?我認為,滿倉可能面對股市崩跌危機,空手也可能錯失大漲良機;保留6成倉位、4成購買力,或許是不錯的選擇。
危機就是入市良機,是買便宜好股票的良辰吉時。英國脫歐新聞造成全球投資人恐慌,果真脫歐也將造成英國、歐盟乃至全球股市重挫,這正是入場揀便宜的時刻。但是,誰知道英國真會脫歐還是留歐?所以,價值投資人可選擇在投資標的價值低估的時候加碼。我認為,若持股倉位已滿,盡可能保留部分購買力;若現金部位較大,可以在公投前「逢低」先買一點,若脫歐、加碼,留歐、持股觀望。時時保留部分購買力危機入市,是巴菲特主義價值投資人智慧的選擇。
面對未來我們不可知,但是我們可以做好準備。以我來講,持股倉位雖高,但仍有不少購買力。我現在盯緊幾個投資標的(包括波克夏)。英國公投前若股價被低估,就先買一點。公投後若留歐,就笑看持股倉位漲起--當然,不一定會「大」漲;若脫歐,我還有不少的購買力加碼。
投資波克夏的朋友,現在波克夏股價正跌得不錯,昨天BRK.B $138.96~$142.05,約PBR=1.3左右。若空手,可「逐步」買進;若已持倉,可密切觀察是否「重跌」再加碼。若這次事件最後落得「雷大雨小」,波克夏股價下跌得不多,買不到。我想,也不用失望,因為機會總會再次來到。

2016年6月12日

開第一證券買賣美股和國內券商複委託,有何差異?

有讀者問我:透過國內的券商複委託買賣美股,和開像第一證券(Firstrade)這樣的美國網路券商買賣美股,有什麼差異性?
我的回答,首先是手續費不同。美國網路券商的手續費遠低於國內券商複委託買賣的手續費。
當然,投資首重安全性。我們的證券擺在那裡安全才是最重要的!美國網路券商的安全性,在於它要參加SIPC(Securities Investor Protection Corporation, 美國證券投資人保護公司)。
SIPC是一個非營利性的會員組織,於1970年成立。所有的美國券商都被要求加入SIPC,並繳交會費,繳交收益的固定比率當會費。SIPC在美國證券交易委員會(SEC)的監管下運作,主要有兩個功能:第一,設立投資者保護基金,它提供投資者帳戶的證券50萬美元、現金10萬美元之保障。第二,作為清算破產券商的一方。
我在《買進巴菲特,穩賺18%》書中p.116~118提到開第一證券(Firstrade)的交易戶,我們將面對三家公司。分別是「證券交易商」的第一證券,它提供你買賣股票及看盤的服務,也提供我們股票研究報告;買完股票後,將股票存放在「交割公司」Apex;而買賣股票的交割資金則是由另一家「交割銀行」BMO Harris Bank服務。證券交易商、交割公司、交割銀行,一起為我們服務證券買賣的三個不同的任務。
所以,我們要查證的是第一證券證券交易商和它的交割公司Apex有沒有參加SIPC?如圖,我們直接到SIPC的官網查詢其會員,果然都有第一證券和Apex。
交割銀行BMO Harris Bank的存款是否有保險,則不是在SIPC查證,而是在FDIC(Federal Deposit Insurance Corporation, 美國聯邦存款保險公司)來查證。FDIC類似台灣的中央存款保險公司,它是在大蕭條時期由美國政府創辦,為商業銀行客戶提供存款保險的公司,目前每個銀行的個別存款戶最高存款保險金額為25萬美元,如圖。我們直接到FDIC官網查詢交割銀行 BMO Harris Bank是否為其會員--這一部分我一直查證得不是很清楚,請大家一起幫忙驗證一下。
FDIC的設立,讓美國商業銀行即使面臨金融海嘯,一一破產倒閉,卻沒有聽說過存戶的存款消失不見的事情。
至於透過國內券商複委託買賣美股,所謂的「複委託」,表示它們也是透過美國券商來幫台灣的投資人買賣美股。只是你不知道它們是透過哪些券商來幫你買賣美股、保管證券。當然更不用說能夠瞭解它們的風險在哪裡--它們的風險值只建立在你的「信任」之上!
提供各位參考。


2016年6月3日

如果巴菲特或孟格過世,怎麼辦?

福至心靈,想到如果巴菲特或孟格過世了會怎麼樣?波克夏股價當然會立即大跌!但是正如我書《買進巴菲特,穩賺18%》所論述的,若股市投資人情緒性地狂賣,波克夏依接班計畫迅速發布繼任者後,投資人將回神過來,股價也將V型反轉,甚至因為不確定因素消除了而創新高。
面對兩位智者的離去,我們當然會相當不捨。但是,這樣千載的良機,更不能錯過危機入市的機會。然而,美股新聞發布的時刻我們正睡夢中,一覺醒來,可能已經跌深反彈了,如何掌握危機入市契機?可以利用第一證券(Firstrade)90天的預約單。如何布局?
我的做法:
PBR=1.1,下剩餘資金60%買單。
PBR=1.0,下剩餘資金40%買單。
我的理由:PBR=1.1是波克夏股價遠低於保守估計的內在價值,值得用力買進;PBR=1.0則是波克夏股價平了它的帳面價值,可把剩餘的購買力加碼下去。那PBR=1.2呢?喔,因為我的持股已在PBR=1.25了,不需在此價位加碼。若波克夏股價跌到PBR=0.9了呢?我會賣掉其他股票來加碼波克夏。
以2016 Q1波克夏B股每股帳面價值$104.91,昨天(2016/6/2)波克夏B股收盤價$142來算:
PBR=1.1, BRK.B=$115 下跌19%。
PBR=1.0, BRK.B=$105 下跌26%。
PBR=0.9, BRK.B=$94 下跌34%。
或許,讀者朋友還是會質疑:波克夏股價真的能彈回來嗎?我用我書中的一段話來表達看法:「波克夏的接班人選,他們都是ㄧ時之選。波克夏是一大堆優質企業的集合,不論誰來經營,只要公司體制無大變革,獲利依舊不變。即使巴菲特離開那天,波克夏股價可能會下跌好幾個百分點,甚至十幾個百分點,也無需太過憂心,因為它優秀的基本面會讓股價很快漲回來。」(p.152~153。)

2016年5月27日

鴻海,攪動產業紅海化為它的藍海

我向人報的唯一明牌就是波克夏。但是,常有朋友要我另外推薦台股明牌,台股我唯一推薦的就是鴻海(2317)。我的理由正如標題所言,鴻海的投資價值是「攪動產業紅海化為它的藍海」。這呼應了暢銷書《藍海策略》所推動的:讓企業跳脫出血腥競爭的紅色海洋疆域,創造出無人競爭的藍色海洋。鴻海所從事的產業,是眾所周知具完全競爭性的紅海產業。鴻海正如其名「紅海」。但是,大家常常忽視並不明瞭的,是它將血腥競爭的紅海產業,化作無人能與它競爭的藍海產業。於是乎,眾競爭者相繼退出,唯鴻海悠遊其中。
近讀《和巴菲特同步買進》一書,書中提到:競價型產品的產銷者,成本可能很低,長久維持這種態勢就能建立利基,在自己的領域中稱王。這種低成本、快速供貨、零庫存的競爭優勢,形成了極高的進入門檻,讓新競爭者益發難以超越。巴菲特第一次領教這種低成本生產者的獲利能力,是在投資蓋可(GEICO)的時候--蓋可是低成本的汽車產險業者。我覺得鴻海的競爭優勢,亦是如此--攪動產業紅海化為它的藍海
這一篇安泰地政事務所《鴻海(2317)神秘的快速工廠》文章,解析了鴻海的競爭優勢,相當棒!值得鴻海股東及潛在投資人研讀。
感謝作者的分享,我摘要文中重要觀點如下:
1. 要瞭解鴻海,就要先知道它自創的獨步全球eCMMS經營模式(快速模組製造服務)降低生產成本,提高生產效率。
2. 作者提出鴻海子公司包山包海,是否營收可能來自於子公司,由母子公司互相拉抬創造的營收假象?在扣除了集團內部收入後,發現營收這幾年並無明顯成長,外部營收在2013年還略微減少。但是,另一方面,鴻海集團近幾年不斷地拆分部門上市櫃,讓集團總市值上升,並突顯內部富潛力部門價值,讓各部門更專注自己核心業務,吸引優秀人才投靠,獲得租稅相關優惠等,一魚三吃的作法。
3. 龍華廠大遷徙,致使2012年鴻海集團總員工數達到130萬,年增30%;但2014 年又回落到106萬。大陸薪資調漲,鴻海集團的應變能力真是超棒的!公司計畫未來五年內減少30%作業人員,改由機器人取代。讓長期人力成本占營收8%以下,控制在合理獲利範圍內。
4. 鴻海近來花心思在科技研發上,逐步申請專利以建立自己的護城河,再加上收購夏普之後掌握了 LTPS 跟 OLED 面板的關鍵技術,具備長期國際競爭力。
5. 鴻海善用對供應商的延遲付款,把資金存進銀行或買入理財商品,使得年利息收入達250 億元,非常高明的資金利用效率!若以鴻海淨利率2.5%計算,要賺到250億,得多做 1 兆的營收。這就是全球性規模經濟,所展現出來鴻海的投資價值。
6. 從杜邦分析,稅後淨利雖然增加不多,但2010到2015年營收共增長了1.2 兆,同時間淨利還略微增加,這也就是為什麼權益乘數跟總資產周轉率下降,但是ROE卻還能維持15%的主要原因。和代工五虎的其他四虎財報相比較,鴻海財務穩健中成長,長期投資獲利最好!
7.  鴻海帳上現金近7000億,等於每股擁有46元的現金,占每股淨值的70%!近日的夏普併購案總金額雖達到1500億,卻只要鴻海一年的淨利就可以支付,而且不至於對鴻海形成現金上的壓力。難怪收購夏普後,它今年還敢發放每股4元的現金股利。以2010年起平均股價投資鴻海,6年可達70%的報酬率,年複報酬率達9.2%,相當好!

2016年5月18日

巴菲特為何買蘋果的股票?

有讀者(也成了好朋友)問了我這個問題,我當然不知道!讓我先查一查新聞及相關的評論,整理之後加上我的想法如下:
1. 這是兩位投資經理康姆斯(Todd Combs)與魏斯勒(Ted Weschler)做出買進蘋果的決定,並非巴菲特本人的投資決策。巴菲特有名的「放任式管理」,可不會過問投資經理買了什麼,他可是完全信任他們。從網友波克夏股東大會行的分享文中,他偶遇到魏斯勒並與他的交談,瞭解魏斯勒ㄧ旦想要投資那個公司,就會全方面地全瞭解它,並由此衍生出新的投資標的。
2. 蘋果股價變無聊了。蘋果過去爆炸性成長的日子,可能已經成為過往雲煙。蘋果可能已經由一個新奇科技產品的公司,變成生活必需品的生產、服務公司了。
3. 隨著蘋果公司的轉型,它出現了四種價值投資的條件:第一是穩定大量的現金流入;第二是穩健的資產負債表和股利政策;第三是具備寬廣護城河的商業經營模式;第四則是具有卓越的經理人才--CEO 庫克(Tim Cook)成功帶領蘋果轉型成為無可取代的科技產品生產、服務公司。
4. 今年波克夏股東大會中,巴菲特提到波克夏現金滿滿,苦惱可收購或買股的「大個兒」公司相對較少。蘋果正是大個兒公司!波克夏2012年股東大會上,巴菲特指出:「Google和蘋果都是偉大的公司,10年後他們更值錢,我一點都不驚訝。我只是無法在有把握的價格買入。在我們看來,IBM 犯錯的可能性比Google 或蘋果低,至少我們是這樣認為的。蘋果創造了無比卓越的產品,只是我不知道如何對它股價。」巴菲特是肯定蘋果「創造了無比卓越的產品」,如今兩位投資經理正好化行動為事實。
5. 實際上,截至2016年第一季,波克夏的投資組合中,蘋果只占了0.83%,是第16大持股--但若扣除準收購的第一大持股卡夫-亨氏公司(Kraft Heinz Co.)--蘋果則是波克夏第15大持股。我想,波克夏還在試水溫般地買進蘋果股票。

2016年5月17日

2016 Q1 起買進波克夏B股合理價格

波克夏官網已經在5月6日公布了第一季季報。我們的粉絲專頁和部落格稍微晚了一點更新波克夏B股的合理買進價格。但是,為巴菲特主義價值投資家來說,雖然晚了一點才看到波克夏第一季的季報,差別不大。
美股自2016開年以來,受到陸股崩跌的影響,應聲大跌,到2月11日觸底反彈,三月、四月展開了大漲行情,時序進入五月股市又開始跌。這段時間,波克夏B股自年初$131跌到最低$123.55後,漲到52週新高的$148.03,最近又回落到$141左右。許多讀者一路看著波克夏股價的漲落,又讀著我的書《買進巴菲特,穩賺18%》,紛紛問我:現在是下場買進波克夏股票的時候嗎?甚至有讀者問到:一次全押買進波克夏股票,可以嗎?
針對這些問題,我ㄧ致的論點是「波克夏股票值得我們隨時買、隨便買、永遠不要賣!」至於比較確切的方法,在書中有仔細論述,表2-6更整理了六種投資策略,可供讀者依自己的個性、資本額、投入程度與風險承受度,自行選擇所要採取的策略來投資波克夏。畢竟,每個人個性、條件不同,適用的方法也不會相同。
至於是否一次全押式地買進波克夏股票?這是非常好的投資策略啊!但是,前提是你要先漂流荒島20年,20年後才能回到文明世界。這一段期間不但不能看股市,還不能看新聞報導,以免影響你擁抱波克夏股票的毅力。正如我的文章《荒島投資法》所論述的,不管這期間是否發生第三次世界大戰,或者發生全球性經濟大蕭條,又或者巴菲特和孟格二老過世了,20年後當你再回到文明世界時,波克夏股票已經讓你變成大富翁了!
呵呵!投資自有風險,投資人要自行判斷。多閱讀、深研讀、靜思考是降低風險、提高報酬率最好的方法。正如溫國信老師最新的一篇文章《開始佈局就要創造不被敵人打敗的形勢》所論述的。
還有讀者問我:現在還適合再去換美元去買波克夏嗎?我3月18日的文章《正是換美元去買波克夏和美股的良機》有詳述,現在看看這一篇文章,還不算過時,讀者可以參考。
是了!若我粉絲專頁和部落格有專文論述到讀者問到的問題,我會請讀者點進去參閱,不再另行答覆。投資,也是要自己勤於動手去尋求解答的喔!

2016年5月11日

推薦雪球股達人溫國信著《找到雪球股,讓你一萬變千萬》第二版

國信老師這本書,當初一版初上市我就買來讀,書中觀念形塑了我「巴菲特主義價值投資學」,我的書《買進巴菲特,穩賺18%》就引用不少本書的觀點。例如,「如果好機會來臨而錢不夠,投資人尋求安全低利貸款實在合理」,形塑我書「另類理財法,小資也能滾雪球」。「基金經理人最終目的常是集結資產,而非善加管理」,形塑我書「波克夏超越共同基金的操作秘笈」。
如今本書再版之際,我極力推薦:本書能夠為讀者開啟價值投資之門,創造財務自由之身。
以上是我為第二版新書的推薦語。國信老師再版付梓,隨即寄了一本簽名書給我,讓我好生歡喜!讀一本好書並身體力行,方是財富之道。
本書第二版增修了很多內容。例如,新增第一章「現金股利指引投資的方向」--撥亂反正一般投資大眾的迷思;更新「我的倉儲法模擬名單」--這想必是讀者急於一探究竟的一頁;「介紹讀者成功投資福興工業(9924)的故事」--好的書不只要立論精宏,更要讓讀者能實踐力行,投資成功。
本書有許多投資故事實例。例如,「虧錢的人都贏過第一把」;「找到好股票,要沉得住氣」;「選股要保守,加碼要積極」;「90張中華電信,就可以領月退俸了」;「買完股票,千萬別跟別人說」。這些故事不但讓我心有戚戚焉,更是與朋友聊股時津津樂道的題材。尤其,記得「買完股票,千萬別跟別人說」,以免讓沒有完整投資哲學的別人,尤其是家人,干擾了你買股抱股的情緒,壞了你的賺錢大計。
特別註明的:即使是二版了,我還是一頁一頁地從頭讀起,讀得我頻頻點頭稱是、心領神會。更多內容請買書來讀,增加你的巴菲特價值投資知識與技能吧!
http://www.pcstore.com.tw/arsin168/M23631362.htm


2016年5月6日

2016波克夏股東大會問答精選與反思

子曰:「學而時習之,不亦樂乎。」又曰:「溫故而知新,可以為師矣。」
一年一度的波克夏股東大會和巴菲特寫給股東的信,是巴菲特主義價值投資人必看的,也是巴菲特和孟格向股東及潛在投資人傳述波克夏文化的機會。學習巴菲特主義價值投資思維,閱讀歷年巴菲特寫給股東的信是必要的,輔以波克夏股東大會巴菲特和孟格對波克夏持股、投資、時事的評論。對於我們熟稔巴菲特主義價值投資學的人,常常閱讀巴菲特寫給股東的信,是溫故而知新,可以為師矣;觀看或閱讀波克夏股東大會巴菲特和孟格的評論,是學而時習之,不亦樂乎。不因光陰荏苒、物換星移,而遞減價值投資的真諦。

股東提問:為何信評機構對波克夏的信評不高?
孟格搶答:他們是錯的!信評評價的標準不夠正確。
投資經理人選擇投資標的時,過度依賴信評機構的信評等級。然而,信評人員也只是雇員,誰能說他們就有徹底研究過信評標的,他們對信評標的分析就能洞若觀火、慧眼獨具呢?尤其對波克夏,信評人員的研究夠徹底嗎?分析夠入裡嗎?別說他們無法跟巴菲特和孟格相比,就連波克夏的資深股東們也比他們瞭解地更深。再次引用孟格的話:「他們是錯的!對波克夏,信評的評價不夠正確。」

提到3G資本(3G Capital) --波克夏聯合收購的夥伴--「它用人無冗員,我沒看過比它成本控制更好、經營效率更高的公司。」巴菲特說。
關於3G資本,我曾以《與3G資本聯合收購,最大化波克夏股東獲利》一文,分析波克夏與3G資本聯合收購的新模式:面對卓越企業經營不善時,兩家公司聯合收購,由3G資本重整公司經營,最後再賣給波克夏,由其完整收購公司,既符合雙方利益,更最大化波克夏股東的獲利。

股東大會提問:含糖飲料可口可樂對身體有害的問題。
巴菲特回答,他自己喜歡每天喝可樂,因為這讓他非常快樂,而快樂使人長壽。
孟格更認為,看事情,只考慮害處而不考慮益處的單向思維,是不成熟而且愚眛的。
可口可樂依然是波克夏重大且緊抱的持股,也是我的持股。

有股東質疑:波克夏收購公司前沒有做好盡職的調查。
巴菲特回答,收購時難免會犯下一些錯誤,正如他常說的,他的「近視眼」對於經濟發展與所收購企業遠景,常造成近利短視的現象。他認為,世上沒有所謂的「檢查清單」可以涵蓋所有收購案件,但是,收購之前他們一定盡力研究。
孟格更補充道,波克夏專注在所收購公司的護城河和管理人品德與能力。他還調侃說,有多少人婚前仔細調查過配偶的出生證明呢?
面對二老的箴言,我們要學習與惕勵自己的是:在每一次買股之前,我們自己對所要買進的股票公司做了多少的研究分析。這樣的研究功課,讓我們面對所買的股票,「如果不願意持有十年,那連十分鐘也抱不住」,小賺大賠,錯過厚利。

股東大會巴菲特答覆關於美國房地產泡沫的問題:「我不認為現在美國房地產存在全國性的泡沫。在全美大部分地區房地產,你並未支付泡沫價。我不認為下一次金融危機的問題是源自於房地產泡沫。」
這給我們的美股投資指明了一個方向:下一次金融危機不再會源自於「房地產泡沫」的問題。

2016年4月30日

波克夏股東大會--資本家的嘉年華會

今年第一次網路直播巴菲特和孟格跟股東們的對答。奧馬哈週六早上9:30,所以是台北時間2016/4/30週六晚上10:30開始;台北時間晚上9:30會先播放ㄧ段影片;奧馬哈中午休息,下午繼續到4:00,所以是在台北時間週日凌晨5:00結束股東大會。
Yahoo Finance 現場直播(還有國語可以選擇):
https://finance.yahoo.com/brklivestream


2016年4月24日

S&P 500近年來的報酬率打敗巴菲特。真的嗎?

有書提到:「標普500近13年累計報酬擊敗巴菲特的績效」,我調出波克夏2015年度財報ㄧ算,真是如此。這是以波克夏最輸給標普500(S&P 500,以下用英文表示)的年份算起,也就是13年前(2003)。但是,我們再把時間拉長,往前拉到15年甚至20年重算,它都大勝S&P 500喔!
如表「波克夏與S&P 500累計報酬率比較」,先以波克夏市值與S&P 500市值相比,再以波克夏每股帳面價值與S&P 500市值相比較。
波克夏市值與S&P 500自2003年起13年的累計報酬率比較:波克夏171.4%,S&P 500 203.3%,波克夏輸31.9%。
波克夏市值與S&P 500自2001年起15年的累計報酬率比較:波克夏178.1%,S&P 500 108.2%,波克夏贏69.9%。這是因為2001、2002兩年因網路泡沫,美股大盤跌很多,波克夏不但小跌,2001年股價還漲。
波克夏市值與S&P 500自1996年起20年的累計報酬率比較:波克夏514.8%,S&P 500 383.2%,波克夏贏131.6%。拉長20年的差異,在1998年波克夏大漲ㄧ半,S&P 500也大漲三成;1999年波克夏大漲後回跌,S&P 500又漲兩成;2000年網路泡沫,波克夏不涉險,股價反漲兩成,S&P 500卻大跌ㄧ成。ㄧ來一往,波克夏就勝得多了。
波克夏每股帳面價值與S&P 500市值自1996年起20年的累計報酬率比較:波克夏979.5%,S&P 500 383.2%,波克夏贏596.3%。比市值是比股價漲跌幅,用波克夏每股帳面價值來比,則是以真真實實的獲利去和S&P 500的市值來比較。出乎意料的是波克夏竟然贏這麼多!尤其是1999和2001年,波克夏報酬率是正的,S&P 500卻是負的。其他年份彼此互有輸贏,但都是同樣正報酬率或同樣負報酬率。這就是,熊市跑贏大盤勝過牛市跑贏大盤的哲理。
「最重要的不是在牛市跑贏市場,而是在熊市跑贏市場。」這是劉建位為霍華德•馬克斯(Howard Marks)書《投資最重要的事》所寫的推薦序。
書中提到:「以較低風險實現與其他風險承擔者相同的收益是一項傑出的成就。」又說:「橡樹資本管理公司的信條"避免致敗投資,制勝投資自然會來"。因此,損失少而輕是產生最好投資紀錄的原因。因此,我們的目標是,在市場表現良好時與市場表現ㄧ致,在市場表現不好時超越市場表現。」
霍華德•馬克斯認為投資第一要務是「控制風險」--「傑出投資者之所以傑出,是因為他們擁有與創造收益的能力同樣傑出的風險控制能力。在市場平穩或上漲時,我們無從得知投資組合的風險有多大。」這就是巴菲特說的:除非潮水退去,否則,我們無從分辨游泳的人誰是穿著衣服的,誰又是在裸泳的。
例如,2000年網路泡沫後才下場的投資人,可以透過積極買進、類股輪動、加大投資槓桿,獲得高報酬率。但是,2008年金融海嘯卻能讓他把前幾年的高獲利全吐回去,甚至讓累計報酬率成為負數。投資人表面上獲得的高報酬率隱含了多大的風險,我們無從得知,想必他也不清楚。但是,ㄧ次金融風暴就能像海水退潮,顯露誰是裸泳者,讓漂亮的績效打水漂。
彼得•林區說,股價先上漲50% ,再下跌50%,投資報酬率就成負的:(1+50%)*(1-50%)=75%, 75%-1=-25%。
我們以三年時間來試算看看:假設甲投資人前兩年都是高報酬率的50%,第三年卻虧損50%。乙投資人報酬率只有甲的ㄧ半,25%,可是連續三年都是這樣的正報酬率。三年後,他們的累計報酬率各是多少?
甲投資人:(1+50%)*(1+50%)*(1-50%)-1=12.5%
乙投資人:(1+25%)3-1=95.3%
即使甲投資人第三年只有小虧25%,還是輸給乙投資人:
甲投資人:(1+50%)2*(1-25%)-1 =68.8%
所以,盡量避免虧損而維持較低的報酬率,最後的累計報酬會高於遇到虧損的高報酬率。
巴菲特說:投資第一個原則是「永遠不要虧損」,第二個原則是永遠不要忘記第一個原則。
就如逛百貨公司,ㄧ般人會搭著電扶梯,ㄧ層樓ㄧ層樓慢慢地逛上去;逛完,直接搭升降梯下樓、回家。股市也是這樣。牛市通常在漫長的等待中逐步上揚,熊市卻在短暫的慌亂中瞬間結束。
「最重要的不是在牛市跑贏市場,而是在熊市跑贏市場。」所以,在牛市維持與大盤ㄧ致或略遜於大盤的表現,卻在熊市超越大盤。長期來看,才能塑造卓越的投資報酬,獲取鉅大的財富。巴菲特就是這樣的理念,波克夏就是這樣的表現。
因此,「S&P 500近13年累計報酬擊敗巴菲特的績效」,沒錯,但是,這樣的觀點沒有計入之前2001、2002兩年,S&P 500因網路泡沫而下跌。虧損會讓累計報酬變差很多。
通常股價大跌後的下一年,因為比較基期較低,會形成較大的漲幅,甚至因為牛市的開始,漲幅延續好幾年。例如,網路泡沫、金融海嘯後的S&P 500大漲了好幾年就是如此。金融海嘯又是美國大蕭條後號稱最大的金融風暴,而且受到聯準會(Fed)積極地救市,反彈迅速。這樣的背景去比較波克夏和S&P 500的報酬率,當然「熊市打敗大盤,牛市就不一定」、「重視風險控管勝過提高報酬率」的波克夏就吃虧了。
行文至此,讀者朋友應該明瞭:波克夏的報酬率並非真的被S&P 500超越。一旦將時間拉長,波克夏的報酬率還是會打敗S&P 500。尤其,金融海嘯後美股的牛市已走了七年,可能熊市就在不遠處,也可能牛市還會維持蠻長的一段時間。但熊市再度來臨時,人們又會再度發現:波克夏的累計報酬又將遠遠贏過S&P 500,即使它的市值愈來愈大。
看ㄧ個投資人的投資成就,不能只是短期的比較,更不能只看牛市的表現。應該將時間拉長,拉到歷經金融海嘯的洗禮,甚至有兩次以上金融風暴的歷練,方能見真章。所以,謹慎看待你自己的投資績效,慎選你的基金經理人,慎選你的投資標的!
結論:內含風險控管的波克夏,真實的報酬率並未輸給S&P 500。因為S&P 500所代表的大盤,受到大牛市投資大眾的逐步追捧,風險因子將愈來愈大,所內含的真實報酬率也會打折。海水退潮,裸泳現形。浪花淘盡,強者長存。時間、金融風暴將再次鍛煉出不怕火的真金--波克夏!


2016年4月21日

可口可樂送藥到偏鄉

透過可口可樂的通路送藥到非洲偏鄉,政府組織做不到的,績優企業來做,企業經營兼顧社會服務之典範。
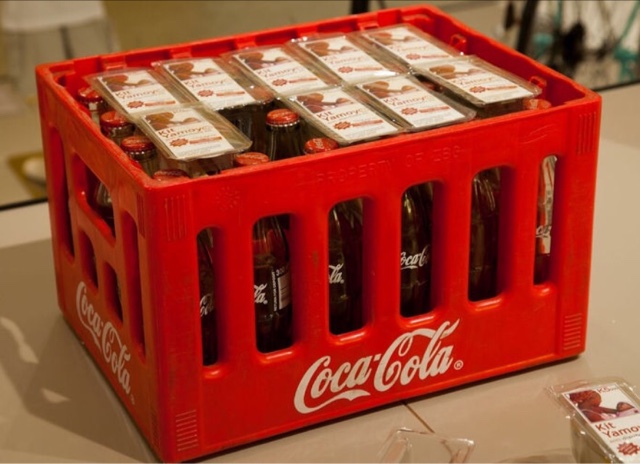
報導:「可口可樂公司開發出耐壓、形式特殊、剛好可以嵌在可樂瓶頸空隙的塑膠包裝盒AidPod,並針對最急迫的醫藥需求,設計出包含口服脫水補充液、鋅補充碇、肥皂和使用說明書的藥物組合Kit Yamoyo,包裝在AidPod裡。」
Aidpod 是個裝著藥品的袋子,它可以剛好嵌在可樂籃中可樂瓶頸間的空隙。他們的目標:腹瀉,世界上使孩童喪命的最大兇手之一。大約只要90分錢,家長們就可以買到體液補充鹽和鋅補充錠,讓他們拿來和著水給生病的孩子喝。」
這是身為可口可樂股東我們的榮耀!波克夏股東也是可口可樂的間接持有股東,因為波克夏是可口可樂最大的股東。
昨天可口可樂2016Q1財報出來,當季公司淨利潤減少4.5%,股價就跌了5.45%。好公司偶爾會打個嗝,但是很快就能站起來。我相信,明年此時,可口可樂股價又將高出此次跌點非常多。
讓我們懷著悲憫的心,祈願colalife的活動能救助更多需要的人。主降福之!
可樂箱送藥 救活偏鄉女嬰 | 社企流4週年 | 社會企業 | 願景工程
http://vision.udn.com/vision/story/9677/1636362-%E5%8F%AF%E6%A8%82%E7%AE%B1%E9%80%81%E8%97%A5-%E6%95%91%E6%B4%BB%E5%81%8F%E9%84%89%E5%A5%B3%E5%AC%B0
非營利組織從可口可樂學到的事:不花錢的救命方法 | 女人迷 womany | 最走心的女力媒體
http://womany.net/read/article/4276


2016年4月17日

股票回購或......你的公司做對了嗎?

錢太多怎麼辦?公司擁有充裕的資金,可以再投入公司業務的發展,可以回購股票,可以發放股利(現金股利)。前題是公司要有充裕的資金,不需再向銀行借貸、向投資人發行債券或發行新股現金增資。
公司充裕資金的應用:第一,再投資自己公司,包括再投入本業的發展,或者收購(併購)其他公司。前者是好的,尤其當公司本業非常賺錢時。例如台股成長王大立光、美股波克夏,把賺來的錢再投入公司本業高獲利高成長的部門。這樣做對股東最有利。後者收購其他公司,就要看看收購的目的。巴菲特贊成波克夏子公司做「補強性收購」(bolt-on acquisitions),就是收購進來的業務部門或公司,與收購公司本業互補,補強了公司本業的發展。這樣的收購是好的。例如,波克夏子公司波克夏能源(BH Energy)補強性收購加拿大電力傳送系統公司亞伯達電網(AltaLink),擴大服務加拿大亞伯達省85%的民眾,《買進巴菲特,穩賺18%》37頁。還有,寶僑(P&G)收購吉列刮鬍刀,增加了一個生活日用品的子品牌,都算是補強性收購。
如果,收購只是為擴展公司版圖,讓CEO像成吉思汗ㄧ般開疆闢土、馳騁疆場、壯大聲勢,那這樣的收購是無意義的、傷害股東權益的、甚至會造成公司經營的危機。
或者,雖是補強性收購,卻造成敵意收購的情況--被收購公司並無意願,甚至頑強抵抗被收購--例如,日月光收購矽品,這樣的收購行動就難善了。巴菲特就反對敵意收購!
那最近新聞炒得火熱的鴻夏戀--鴻海收購夏普,或者說鴻海、夏普策略聯盟,算是怎麼樣的收購?我認為,就鴻海積極想取得的面版部門來看,算是補強性收購;其他有助鴻海業務發展的部分也算是補強性收購;但是,不相干或沒有幫助性的部門,就不算是好的收購。但畢竟,夏普是百年企業,非常龐大的公司,今天也不是分拆之後分批拍賣,所以,鴻海非得策略性地整體收購夏普。但是,對於未來,我的看法是:兄弟登山、各自努力。夏普各個部門未來發展不同,差異將愈來愈大,各自損益逐步拉大。屆時,鴻海就得做出選擇,如同聖經所說的故事:「天國又好像撒在海裡的網,網羅各種的魚。網一滿了,人就拉上岸來,坐下,揀好的,放在器皿裡;壞的,扔在外面。」 (瑪13:47~48)留下賺錢的、有獲利前景的夏普部門,拋售或關閉賠錢的、沒前景的夏普部門。這會不會太現實?是否違反收購時的承諾?哦,公司經營本是如此!公司是為股東賺錢,為人類進步謀利,不是為保住某些員工飯碗或虛偽光榮歷史,而賠上股東利益和公司的生存。實際上,經由競爭存活壯大下來的公司,最能提供全人類最適用的產品與服務。
第二,充裕資金的應用方式--回購股票。這是巴菲特津津樂道的,我也發表了許多文章說明。但是,是回購股票後「銷毀」,並非發給員工或董事們喔!發送公司回購的股票,絕對是「嚴重」傷害股東的事!
巴菲特支持回購股票,你的公司回購股票做對了嗎?非也!非也!不一定對。前文提到公司必須擁有充裕的資金,不再需要融資。再者,公司業務的發展不再需要投入資金,才是回購股票的時候。
股票回購之後公司的總淨值減少,但是原股東持股的「每股淨值」(每股帳面價值)並未減少。
我們舉例試算看看:假設,公司總資產100萬,發行股數5萬股,負債比50%,所以自有資本率也是50%,股東權益50萬,每股淨值為50萬元➗5萬股=10元。假設現在股價也是10元,PBR=1,公司用25萬元回購股票--回購股票資金占股東權益的50%、總資產的25%--買回2.5萬股銷毀(25萬元➗10元=2.5萬股)。所以,股東權益剩下25萬元,總資產剩下75萬元,股東權益和總資產都減少;但是公司負債仍是50萬元,沒減少。負債比增加為67%(50萬元➗75萬元=67%),自有資本率減少為34%(1-67%=34%)。但是,每股淨值(每股帳面價值)卻維持在10元不變(25萬元➗2.5萬股=10元)。只要公司獲利不變,EPS(每股盈餘)就會提高ㄧ倍(因為股數減少一半)。回購股票不會改變公司的獲利情況,只會改變獲利分配的對象,這是一種會計方式的革命。
第三,發放股利。之前的文章有詳述,不再贅述。
《公司賺錢如何運用比較好?》
《同是金牛的IBM 和中華電投資啟示》
結論:當公司擁有充裕的資金可以運用,不需要再融資時。最好的運用方式是再投入公司本業的發展,包括了補強性收購。但是,不包括非本業的收購和敵意收購。其次,回購股票。再其次才是發放股利。

2016年4月12日

推薦《算利教官教你存股利滾利年年領百萬》

雖然昨天才買到書,在Facebook 上早就認識楊禮軒教官,深受他幾篇文章的啟示。但本書第四篇卻別有見解,值得一讀!
這本書ㄧ開始如同一般個人理財投資書的模式:先是自己的投資經歷,再是所投資股票的分析。但是,本書第四篇<善用算利技巧,放大資產>確是有創見的ㄧ章!書ㄧ入手,我就翻閱第四篇,邊讀邊畫線、邊做筆記,讀得我手心冒汗,點頭如搗蒜!
楊教官年輕時就買房,在2007年決定投資股票時,雖然房貸尚未還清,卻能利用適當的槓桿,房貸增貸買進高殖利率股票--透過好的債務投資好的股票。咦,這正是《富爸爸窮爸爸》作者清崎所說的:利用債務買進資產。
正如第四篇所言:用別人的錢來賺錢--增貸套利,善用低利房貸擴大股票資產;股票資產擴大了,再利用借券增加收益。楊教官利用房屋抵押貸款和信用貸款,買進高殖利率股票,透過高殖利率股票利息償付貸款利息,再把所買的股票拿去借券,賺取借券利息。資產轉手好幾次,賺取更大利潤。
難怪他2007年才投入股市,2014年41歲就勇於退休了,退休投資的年收益勝過月退休金的額度,教我好生羨慕!
本書第四篇的精神,其實我已從《富爸爸窮爸爸》系列叢書中學到。但是本書,更深入淺出以楊教官親身的經歷,具體化說明了實務操作的方法。我讀來獲益匪淺,相信朋友你也可以。推薦給大家:快買書來讀,並力行之。